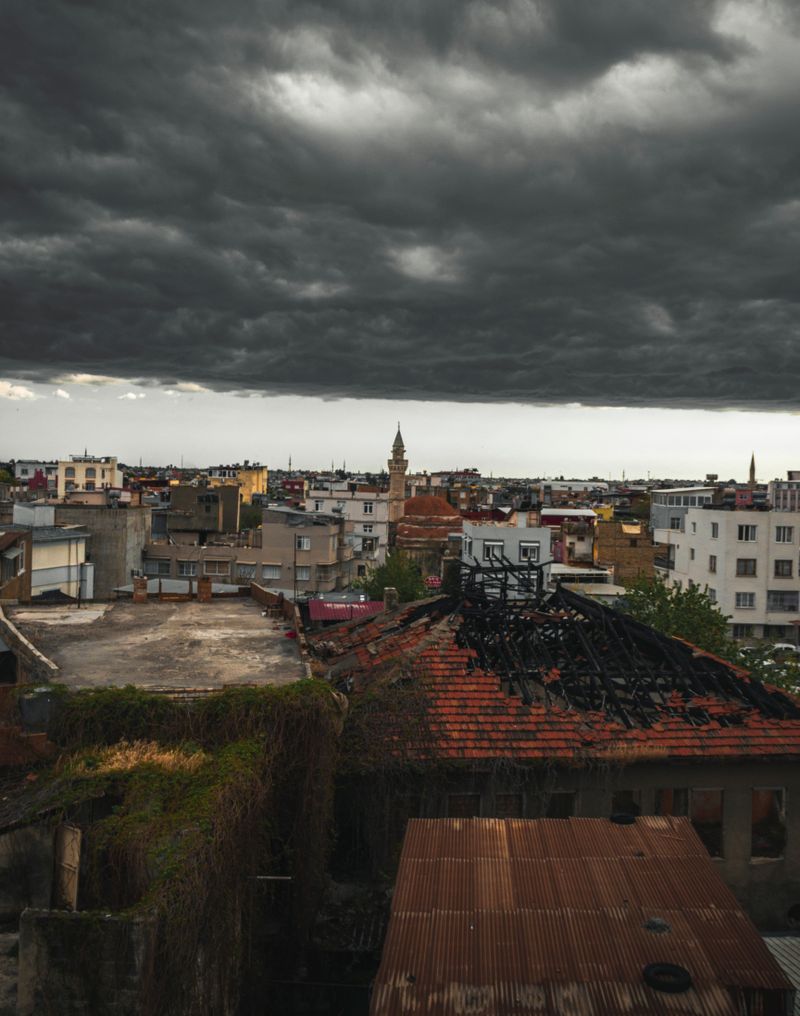
Zwei Policen, ein Schaden — nach einem aufgerissenen Dach prallt genau diese Frage auf den Tisch: Reguliert die Wohngebäude- oder die Hausratversicherung? Die Trennlinie verläuft nicht zwischen "teuer" und "billig", sondern zwischen fest verbautem Gebäude und beweglichem Inventar. Wer das verwechselt, meldet beim falschen Versicherer und riskiert eine Ablehnung wegen Unzuständigkeit — und verliert dabei wertvolle Zeit, in der der Schaden weiterläuft.
Die Grundregel: fest verbaut gegen beweglich
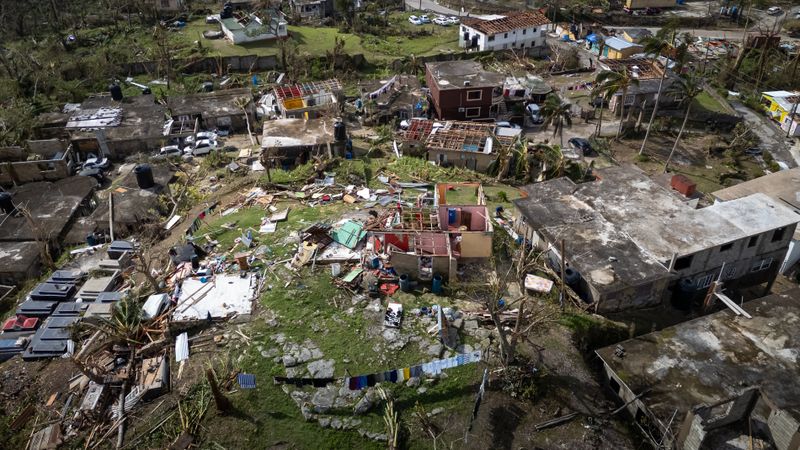
Die Wohngebäudeversicherung deckt alles, was mit dem Haus fest verbunden ist: Dachstuhl, Ziegel, Unterspannbahn, Dämmung, Dachrinne, fest verlegte Bodenbeläge, eingebaute Sanitärobjekte, Heizung und Fenster. Die Hausratversicherung übernimmt die beweglichen Sachen darin — Möbel, Elektronik, Kleidung, Teppiche, Vorräte. Beim klassischen Dachschaden nach Sturm oder Hagel trifft beides aufeinander: Das Loch im Dach selbst ist Sache der Wohngebäudepolice, das vom eindringenden Regen ruinierte Sofa darunter ist ein Hausratfall.
Die Abgrenzung folgt einem einfachen Gedanken: Würdest du den Gegenstand beim Auszug mitnehmen, gehört er zum Hausrat. Bleibt er fest mit dem Gebäude verbunden im Haus zurück, ist es Sache der Wohngebäudeversicherung. Diese Faustregel deckt die große Mehrheit der Dachschadenfälle ab. Die Tabelle ordnet die häufigsten Posten zu.
| Beschädigte Sache | Zuständig |
|---|---|
| Dachziegel, Unterspannbahn, Dachstuhl | Wohngebäude |
| Dämmung, fest verlegtes Parkett | Wohngebäude |
| Durchnässtes Sofa, Schrank, Fernseher | Hausrat |
| Teppich (nicht verklebt), Bücher, Kleidung | Hausrat |
| Auf dem Dachboden gelagerte Kartons | Hausrat |
| Markise, Antenne, fest montierte Solaranlage | Wohngebäude |
Warum ein Dachschaden fast immer beide Policen betrifft
Wohngebäude-Tarife neutral vergleichen
Sturm-, Hagel- und Elementarschutz unterscheiden sich stark im Deckungsumfang. Ein neutraler Vergleich zeigt, welcher Tarif die für dich relevanten Gefahren wirklich einschließt.
Bei CHECK24 vergleichen → Bei Tarifcheck vergleichen →* Partner-Links · wir bewerten keine Einzelversicherer
Dringt Wasser durch ein Sturmleck ins Haus, läuft eine Kettenreaktion ab. Der Wohngebäudeversicherer zahlt die Reparatur des Dachs und das Trocknen der verbauten Substanz — durchfeuchtetes Mauerwerk, aufgequollene Dielen, durchnässte Dämmung, Schäden an Tapete und festem Wandanstrich. Sobald aber das Wasser auf bewegliche Gegenstände trifft, wechselt die Zuständigkeit. Ein durchnässter Kleiderschrank wird über den Hausrat reguliert, selbst wenn die Schadenursache eindeutig am Dach lag.
Deshalb braucht es bei größeren Schäden zwei getrennte Meldungen — eine pro Police, am besten zeitgleich, damit kein Versicherer auf den jeweils anderen verweist und die Sache liegen bleibt. In der Schadenmeldung selbst sollte stehen, welche Posten du der jeweiligen Police zuordnest. Das beschleunigt die Bearbeitung, weil der Sachbearbeiter nicht erst rückfragen muss. Eine präzise Formulierung der Meldung — ohne Schuldzuweisung, aber mit klarer Sachlage — erstellt der Schadensmeldung-Formulierung.
Heikel wird es bei der Grauzone Einbauküche und fest montierter Markise: Was als Gebäudebestandteil gilt, hängt vom Vertrag ab. Eine maßgefertigte Einbauküche zählt in vielen Wohngebäudepolicen mit, eine frei stehende Küchenzeile dagegen zum Hausrat. Bodenbeläge sind ein weiterer Klassiker: Verklebtes Parkett und festes Laminat sind Gebäude, ein lose verlegter Teppich oder eine Auslegeware ohne feste Verbindung gehören zum Hausrat. Steht das im Schadenfall im Streit, lohnt der Blick in die Versicherungsbedingungen statt eine Annahme ins Blaue.
Ein weiterer wiederkehrender Streitpunkt ist Eigentum, das nicht dir gehört: Mietsachen, geleaste Geräte oder das Werkzeug eines Handwerkers, das im Haus lagerte. Solche Gegenstände fallen weder unter deine Wohngebäude- noch zwingend unter deine Hausratpolice — hier kommt es auf die jeweilige Versicherung des Eigentümers an. Wer beruflich genutzte Geräte oder hochwertige Wertsachen im Haus hat, sollte vorab prüfen, ob die Hausratsumme deren Wert überhaupt abdeckt, denn bei Unterversicherung kürzt der Versicherer anteilig.
Was beide Versicherungen verlangen
Egal welche Police greift — die Schadenminderungspflicht nach §82 VVG gilt für beide. Du musst den Schaden zumutbar begrenzen, etwa durch Abdecken der Möbel, Auffangen von eintretendem Wasser oder eine Notabdichtung von außen durch eine Fachfirma. Selbst aufs Dach zu steigen ist dabei ausdrücklich nicht gemeint — "zumutbar" schließt Lebensgefahr aus. Beide Versicherer erwarten außerdem eine zeitnahe Anzeige des Schadens nach §30 VVG. Wer den Schaden wochenlang liegen lässt und erst nach der Reparatur meldet, riskiert Kürzungen, weil sich Ausmaß und Ursache dann nicht mehr sauber nachweisen lassen.
Hinzu kommen die allgemeinen Obliegenheiten nach §28 VVG: Auskunftspflicht, wahrheitsgemäße Angaben und das Befolgen vereinbarter Pflichten aus dem Vertrag. Verletzt du diese vorsätzlich, kann der Versicherer die Leistung ganz verweigern; bei grober Fahrlässigkeit darf er anteilig kürzen. Eine saubere Dokumentation entschärft das: Fotos vor dem Aufräumen, eine Liste der beschädigten Gegenstände mit Anschaffungswert, Kaufbelege oder Garantiekarten, dazu der Wetterbericht des Schadentags. Wer die Beweise erst nach der Entsorgung nachreichen will, steht oft mit leeren Händen da.
Für die strukturierte Dokumentation hilft der Hagelschaden-Beweissicherungs-Wizard, der durch die nötigen Foto- und Belegschritte führt. Welche Mitwirkungspflichten im Detail bestehen und in welcher Reihenfolge sie abzuarbeiten sind, fasst die VVG-Pflichten-Checkliste zusammen.
Sonderfall Folgeschäden: Schimmel, Wertminderung, Hotelkosten
Über die direkten Sachschäden hinaus entstehen oft Folgekosten, die je nach Police mitversichert sein können. Schimmel als Folge eines durchnässten Bauteils ist Sache der Wohngebäudeversicherung, sofern die Ursache ein versichertes Ereignis war — verschimmeltes Mauerwerk gehört zur Substanz. Verschimmelte Möbel oder Kleidung dagegen laufen über den Hausrat. Wird das Haus durch den Dachschaden vorübergehend unbewohnbar, übernehmen viele Wohngebäudepolicen Hotel- oder Mietkosten als sogenannte Mietausfall- oder Unterbringungskosten — ob und bis zu welcher Höhe, steht in den Bedingungen. Auch Aufräum-, Abbruch- und Entsorgungskosten sind häufig gedeckt, müssen aber gesondert in der Meldung angeführt werden, sonst werden sie übersehen.
Wichtig: Eine Wertminderung des Hauses nach fachgerechter Reparatur ersetzt die Versicherung nur in Ausnahmefällen. Wer eine merkantile Wertminderung geltend machen will, braucht ein Gutachten — und sollte das früh ankündigen, nicht erst nach Abschluss der Regulierung.
Heikel ist auch der Zeitpunkt der Reparatur. Wer den Schaden vor der Begutachtung durch den Versicherer komplett beseitigt, nimmt sich die Möglichkeit, das Ausmaß nachzuweisen. Sinnvoll ist daher die Zweiteilung: zunächst nur die unaufschiebbare Notmaßnahme zur Schadenminderung (Notabdichtung durch eine Fachfirma, Auffangen von Wasser), dann Fotos und Belege sichern, und erst nach Freigabe oder Begutachtung die endgültige Reparatur beauftragen. Bewahre alle Rechnungen der Notmaßnahme auf — auch diese Kosten sind als Teil der Schadenminderung erstattungsfähig, wenn der Hauptschaden gedeckt ist.
Kurzes Fazit zur Zuordnung
Würde der Gegenstand beim Umzug mitgenommen? Dann Hausrat. Bleibt er fest im Haus? Dann Wohngebäude. Diese Faustregel ordnet die meisten Dachschäden korrekt zu. Melde im Zweifel bei beiden Versicherern und lass die Zuständigkeit klären, statt einen Schaden gar nicht anzuzeigen — eine doppelte Meldung schadet nicht, eine fehlende kostet die Erstattung. Trenne in der Meldung die Posten sauber: Gebäudeschäden mit Reparaturkosten an den Wohngebäudeversicherer, Inventarliste mit Anschaffungswerten an den Hausratversicherer. Halte beide Schadennummern fest und vermerke bei jedem Posten, welcher Police er zugeordnet ist — das verhindert, dass ein Gegenstand doppelt oder gar nicht gemeldet wird, und beschleunigt die Auszahlung beider Versicherer spürbar. Eine neutrale Gegenüberstellung der Wohngebäude-Tarife — ohne Einzelversicherer-Wertung — findest du im Wohngebäude-Versicherung-Vergleich. Weitere Befunde rund um Policen sammelt das Themen-Listing unter Versicherung.
Passendes Tool
Beweissicherungs-Wizard
Schäden lückenlos dokumentieren, der entscheidende Schritt vor der Meldung.
Tool öffnen →