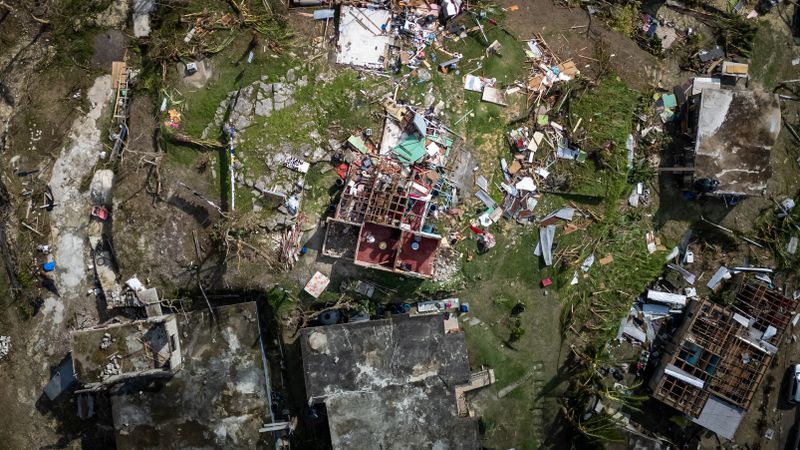
Abgelehnt wird ein Dachschaden bei der Versicherung selten, weil der Schaden zu klein war, sondern weil die Beweiskette Lücken hat. Fehlt das Datum auf dem ersten Foto, lässt sich der Sturmtag nicht zuordnen. Fehlt die Notreparatur-Doku, sieht es nach verschleppter Schadenminderung aus. Fehlt die Verbindung zwischen Schadensbild und Rechnung, kürzt der Versicherer. Eine saubere Doku-Kette ist deine stärkste Verhandlungsposition, und sie kostet nur Disziplin, kein Geld.
Die Kette folgt dem zeitlichen Ablauf jedes Schadens: sichten, melden, sichern, beauftragen, abrechnen. An jeder Station entsteht ein Beweisstück, das die Lücke zum nächsten schließt. Diese Checkliste arbeitest du der Reihe nach ab.
Die Doku-Kette von Foto bis Rechnung
- Erstsichtung mit Datum und Wetterbezug. Fotografiere den Schaden so früh wie möglich, mit eingeblendetem Datum (Smartphone-Zeitstempel reicht meist). Mach Übersichts- und Detailaufnahmen. Notiere das mutmaßliche Schadensereignis: Sturmtag, Hagelschauer, Datum und Uhrzeit. Diese Zuordnung ist die Basis für alles Weitere.
- Schaden unverzüglich anzeigen. Die Anzeigepflicht ist zentral: Nach §30 VVG (Versicherungsvertragsgesetz, Stand Juni 2026) muss der Versicherungsnehmer den Eintritt des Versicherungsfalls dem Versicherer unverzüglich anzeigen. „Unverzüglich" heißt ohne schuldhaftes Zögern, melde lieber zu früh als zu spät. Notiere dir Datum, Uhrzeit und Schadennummer der Meldung.
- Schadenminderung dokumentieren. Nach §82 VVG bist du verpflichtet, den Schaden nach Möglichkeit abzuwenden und zu mindern, etwa durch eine Notabdeckung gegen weiteren Wassereintritt. Wichtig: Fotografiere den Zustand VOR der Notmaßnahme und danach, und heb die Belege für Material und Notdienst auf. Sonst sieht eine berechtigte Notreparatur später aus wie eine eigenmächtige Veränderung des Schadensbilds.
- Obliegenheiten einhalten. §28 VVG regelt die vertraglichen Obliegenheiten, etwa Auskunfts- und Belegpflichten gegenüber dem Versicherer. Verletzt du sie vorsätzlich oder grob fahrlässig, kann die Leistung gekürzt werden oder entfallen. Praktisch heißt das: Anfragen des Versicherers vollständig und wahrheitsgemäß beantworten, nichts beschönigen, nichts verschweigen.
- Vor der Reparatur Freigabe abwarten. Außer bei der Notmaßnahme: Lass den endgültigen Schaden erst reparieren, wenn der Versicherer ihn besichtigt oder die Reparatur freigegeben hat. Wer vorschnell alles richten lässt, vernichtet das Beweisstück. Hol dir vorab einen Kostenvoranschlag des Fachbetriebs.
- Rechnung an Schadensbild koppeln. Die Schlussrechnung sollte sich klar auf den dokumentierten Schaden beziehen, gleiche Positionen, gleiche Stelle, gleicher Umfang wie auf den Fotos. Eine Rechnung, die mehr abrechnet als der Schaden hergibt, ist die häufigste Kürzungsursache. Trennt der Betrieb sturmbedingten Schaden und ohnehin fällige Sanierung sauber in getrennte Positionen, vermeidest du Streit über den sogenannten Abzug „neu für alt".
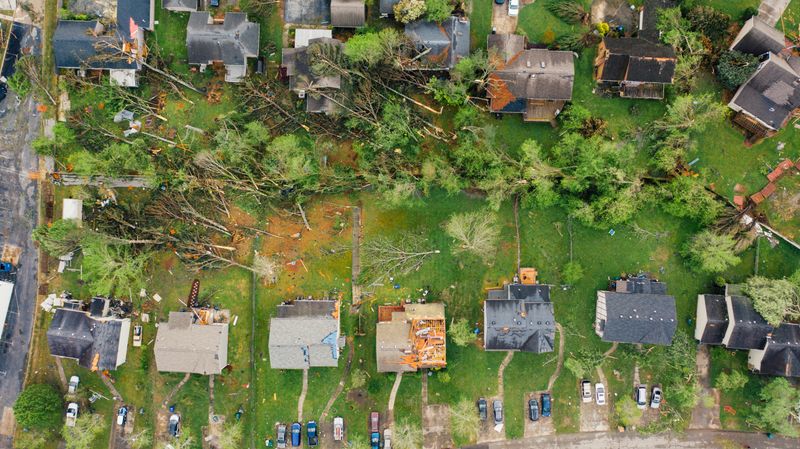
Jede Station erzeugt genau ein Beweisstück, das die Lücke zur nächsten schließt: das datierte Foto belegt den Tag, die Meldebestätigung die Frist, die Vorher-nachher-Bilder die Schadenminderung, die Freigabe die Berechtigung der Reparatur, die gekoppelte Rechnung den Umfang. Fehlt ein Glied, reißt die Kette genau dort, und der Versicherer setzt seinen Hebel an der schwächsten Stelle an.
Warum gerade beim Dachschaden so viel schiefgeht
Wohngebäude-Tarife neutral vergleichen
Sturm-, Hagel- und Elementarschutz unterscheiden sich stark im Deckungsumfang. Ein neutraler Vergleich zeigt, welcher Tarif die für dich relevanten Gefahren wirklich einschließt.
Bei CHECK24 vergleichen → Bei Tarifcheck vergleichen →* Partner-Links · wir bewerten keine Einzelversicherer
Dachschäden haben ein besonderes Beweisproblem: Der Schaden ist oben, schwer einsehbar und entwickelt sich oft schleichend weiter. Ein Sturm hebt eine Ziegelreihe an, Wochen später zeigt sich erst der Wasserfleck an der Decke. Der Versicherer fragt dann zu Recht: Stammt das vom gemeldeten Sturm oder von normalem Verschleiß? Genau hier entscheidet die Doku-Kette. Wer den Sturmtag mit Windstärke-Daten belegt, Sturm wird branchenüblich ab Windstärke 8 als versicherungsrelevant gewertet, das ist ein Industrie-Standard und kein Gesetz, und die zeitliche Abfolge lückenlos zeigt, nimmt dem Verschleiß-Argument die Grundlage.
Der zweite Klassiker ist die voreilige Reparatur. Verständlich, wenn es ins Haus regnet, aber wer den Schaden komplett beheben lässt, bevor der Versicherer ihn gesehen hat, hat den Beweis vernichtet. Die Lösung ist die saubere Trennung: Notmaßnahme sofort und dokumentiert, endgültige Reparatur erst nach Besichtigung oder Freigabe.
Was in einen sauberen Schadensordner gehört
Eine starke Beweisführung ist im Kern eine Sammelaufgabe. Wer von Anfang an alles an einer Stelle ablegt, hat bei jeder Rückfrage des Sachverständigen sofort die Antwort parat. Diese Bausteine gehören chronologisch in den Ordner:
- Datierte Schadensfotos in Übersicht und Detail, vom Boden, aus dem Dachfenster oder per Drohne aufgenommen.
- Wetternachweis zum Schadenstag, etwa ein Auszug des regionalen Wetterdienstes mit Windstärke oder Hagelmeldung.
- Meldebestätigung mit Datum, Uhrzeit und Schadennummer.
- Vorher-nachher-Bilder der Notmaßnahme plus Belege für Material und Notdienst.
- Kostenvoranschlag und Freigabe des Versicherers vor der endgültigen Reparatur.
- Schlussrechnung, die sich Position für Position auf den dokumentierten Schaden bezieht.
- Schriftverkehr mit dem Versicherer, am besten per E-Mail, damit Datum und Inhalt belegbar bleiben.
Benenne die Dateien mit Datum am Anfang, dann sortiert sich der Ordner von selbst chronologisch. Diese kleine Disziplin ersetzt im Streitfall lange Erklärungen, die Reihenfolge spricht für sich.
Die typischen Lücken in der Beweiskette
Genau an diesen Stellen scheitern Regulierungen am häufigsten, und alle sind vermeidbar:
| Lücke | Folge |
|---|---|
| Foto ohne Datum | Schadenstag nicht belegbar |
| Notreparatur ohne Vorher-Bild | wirkt wie eigenmächtige Änderung |
| Reparatur vor Freigabe | Beweisstück vernichtet |
| Rechnung > Schadensbild | Kürzung der Leistung |
| Späte Meldung | Streit über Anzeigepflicht |
Jede dieser Lücken lässt sich mit einem Foto, einer Notiz oder einer E-Mail schließen. Lege dir am besten einen einzigen Ordner pro Schaden an, chronologisch, mit Datum im Dateinamen. Diese Struktur ist später bei einer Nachfrage des Sachverständigen Gold wert.
Kommt es trotz sauberer Doku zur Kürzung oder Ablehnung, bist du in der stärksten denkbaren Position: Du kannst Punkt für Punkt belegen, was wann passiert ist und dass du deine Pflichten erfüllt hast. Spätestens dann lohnt der Gang zu einer unabhängigen Beratung oder einem eigenen Sachverständigen, mit lückenloser Beweiskette als Grundlage statt mit Erinnerungslücken. Wer dagegen erst beim Streit anfängt, Belege zu suchen, hat den Großteil seiner Verhandlungsmasse schon verloren, weil sich Fotos und Wetterdaten zum Schadenstag im Nachhinein kaum noch sauber rekonstruieren lassen.
Worauf es bei der Beweisführung ankommt
Eine lückenlose Doku-Kette ist kein Misstrauen gegenüber der Versicherung, sondern die saubere Erfüllung deiner eigenen Pflichten aus dem Vertrag. Datiere jedes Foto, melde unverzüglich, dokumentiere jede Notmaßnahme vorher und nachher, warte bei der endgültigen Reparatur die Freigabe ab und koppele die Rechnung exakt an das Schadensbild. Die genauen §§ und Fristen sind Richtwerte aus dem VVG (Stand Juni 2026) und ersetzen keine Beratung im Einzelfall, dein konkreter Vertrag kann abweichen.
Die passende Formulierung deiner Meldung erarbeitest du mit der Schadensmeldungs-Formulierung, und welche VVG-Pflichten in welcher Reihenfolge greifen, führt dir die VVG-Pflichten-Checkliste strukturiert vor. Für die saubere Beweissicherung beim Hagel hilft zusätzlich der Hagelschaden-Beweissicherungs-Wizard. Weitere Themen rund um die Regulierung findest du im Versicherungs-Befund.
Passendes Tool
Beweissicherungs-Wizard
Schritt-für-Schritt zur lückenlosen Foto-Dokumentation für die Versicherung.
Tool öffnen →