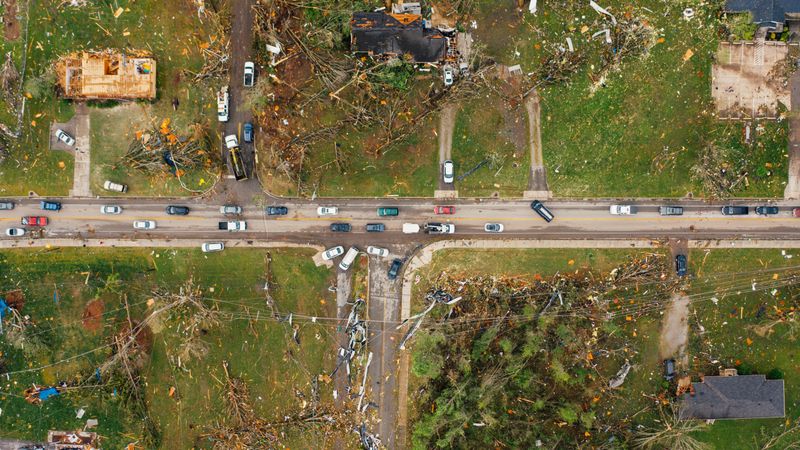
Knapp, sachlich, vollständig, an diesen drei Eigenschaften hängt, ob deine Schadensmeldung zügig bearbeitet wird oder in Rückfragen versandet. Versicherer brauchen für die Prüfung immer dieselben Eckdaten: was passiert ist, wann, wodurch, was beschädigt wurde und was du zur Begrenzung getan hast. Wer diese Bausteine in der richtigen Reihenfolge liefert, spart sich die Nachforderungs-Schleife.
Die folgende Struktur lässt sich auf nahezu jeden Gebäudeschaden anwenden, ob Sturm, Hagel, Leitungswasser oder Brand. Du füllst die Platzhalter in eckigen Klammern mit deinen konkreten Angaben und lässt weg, was nicht zutrifft.
Diese Bausteine gehören in jede Schadensmeldung
- Vertragsdaten zur Zuordnung. Versicherungsschein-Nummer, Name des Versicherungsnehmers und die Anschrift des versicherten Gebäudes. Ohne diese Angaben kann der Vorgang nicht zugeordnet werden.
Baustein: „Zu meinem Wohngebäudeversicherungsvertrag mit der Versicherungsschein-Nr. [Nummer] melde ich folgenden Schaden am versicherten Objekt [Anschrift]." - Schadenzeitpunkt und auslösendes Ereignis. Datum und möglichst Uhrzeit, dazu die Ursache in einem Satz.
Baustein: „Am [Datum] gegen [Uhrzeit] kam es durch [Sturm / Hagel / einen Rohrbruch / …] zu einem Schaden." - Sachliche Schadenbeschreibung. Was genau ist beschädigt, ohne Wertung, ohne Schuldzuweisung, ohne Vermutungen über die Schadenhöhe.
Baustein: „Betroffen sind [z. B. mehrere Dachziegel auf der Westseite, die Dachrinne über der Garage und die darunterliegende Fassade]. Im Innenraum zeigen sich [z. B. Wasserflecken an der Decke des Obergeschosses]." - Sofortmaßnahmen zur Schadenminderung. Hier dokumentierst du, dass du der gesetzlichen Schadenminderungspflicht nachgekommen bist (siehe Kasten unten).
Baustein: „Zur Begrenzung des Schadens habe ich [z. B. die undichte Stelle provisorisch mit einer Plane abgedeckt / das Wasser abgestellt]. Belege/Fotos liegen bei." - Belege und Nachweise. Verweise auf Fotos, Kostenvoranschläge, Wettermeldungen oder Zeugen, soweit vorhanden.
Baustein: „Als Nachweis füge ich [Anzahl] Fotos sowie [Kostenvoranschlag / Wetterbericht des DWD für den Schadentag] bei." - Bitte um Rückmeldung zum weiteren Vorgehen. Frag aktiv, ob ein Gutachter kommt und ab wann mit Reparaturen begonnen werden darf.
Baustein: „Bitte teilen Sie mir mit, ob eine Begutachtung vorgesehen ist und ab wann ich mit der Schadenbehebung beginnen darf."
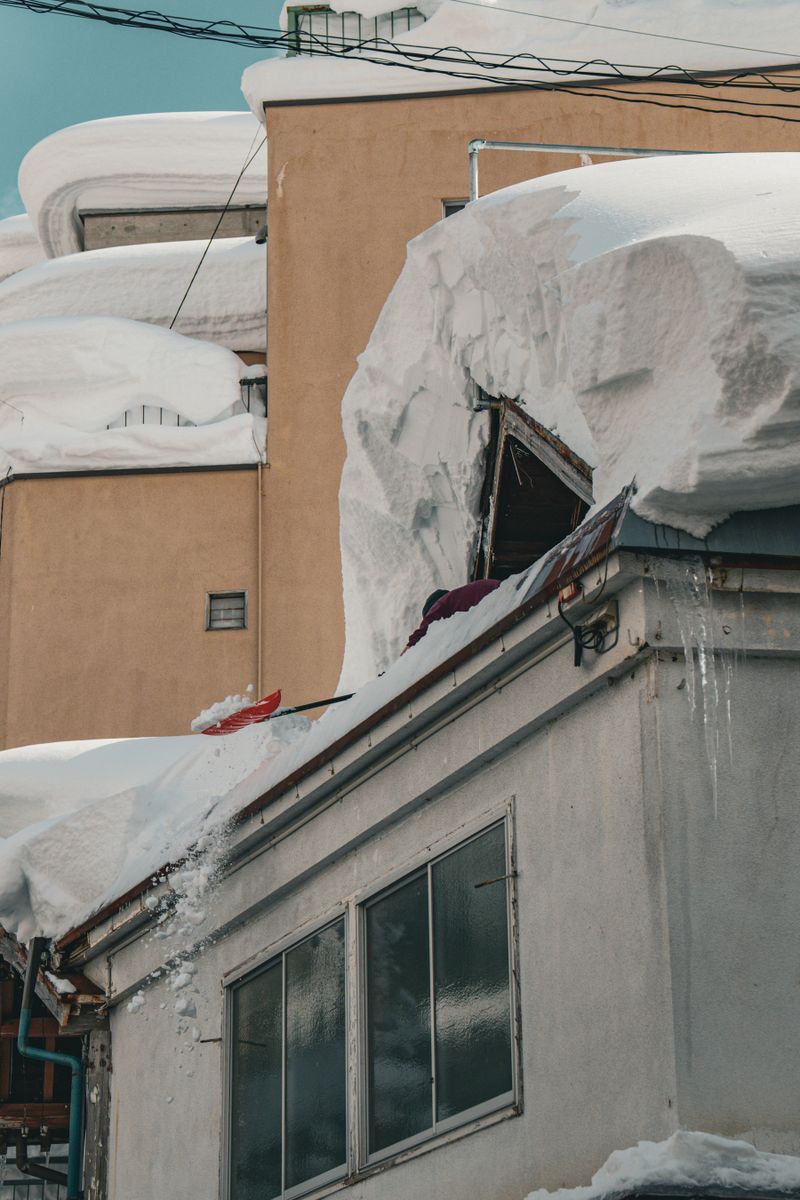
Wichtig ist die Trennung von Beschreibung und Bewertung. Schreib, was du siehst, nicht, was es kostet oder wer schuld ist, die Bewertung übernimmt der Versicherer oder ein Sachverständiger. Eigene Schätzungen zur Schadenhöhe in der Erstmeldung schaffen nur Angriffsfläche, wenn sich später ein anderer Betrag ergibt. Beschreibe lieber präzise, was betroffen ist, und überlasse die Bezifferung dem Kostenvoranschlag des Handwerkers.
Die fünf Pflichtangaben, ohne die nichts läuft
Wohngebäude-Tarife neutral vergleichen
Sturm-, Hagel- und Elementarschutz unterscheiden sich stark im Deckungsumfang. Ein neutraler Vergleich zeigt, welcher Tarif die für dich relevanten Gefahren wirklich einschließt.
Bei CHECK24 vergleichen → Bei Tarifcheck vergleichen →* Partner-Links · wir bewerten keine Einzelversicherer
Versicherer brauchen für jede Erstprüfung fünf Eckdaten. Fehlt eine davon, wandert die Meldung in die Rückfrage-Warteschleife, und das verzögert die Regulierung oft um Tage. Diese Tabelle zeigt, was jeweils gemeint ist und warum es zählt:
| Angabe | Beispiel | Warum wichtig |
|---|---|---|
| Versicherungsschein-Nr. | WG-123456789 | Zuordnung zum Vertrag |
| Schadendatum | 14.06.2026, ca. 17 Uhr | Abgleich mit Wetterdaten |
| Ursache | Sturm / Hagel / Leitungswasser | Prüfung der Deckung |
| Schadenbild | Dachziegel Westseite, Decke OG | Umfang der Begutachtung |
| Sofortmaßnahme | Notabdeckung mit Plane | Nachweis § 82 VVG |
Häufige Formulierungsfehler, die Rückfragen auslösen
Vage Zeitangaben wie „letzte Woche" zwingen den Sachbearbeiter zur Nachfrage, nenne stattdessen ein konkretes Datum und möglichst die Uhrzeit, weil sich daraus der Abgleich mit den Wetteraufzeichnungen des Deutschen Wetterdienstes ergibt. Ebenso problematisch sind Schuldzuweisungen an Dritte oder vorschnelle Ursachenfestlegungen, wenn die Ursache noch gar nicht zweifelsfrei feststeht. Schreib „nach einem Sturmereignis am Schadentag", nicht „weil der Dachdecker vor zwei Jahren gepfuscht hat", Letzteres ist Spekulation und kann die Regulierung verzögern oder im ungünstigsten Fall einen anderen Versicherungszweig betreffen.
Ein zweiter Klassiker ist die fehlende Dokumentation der Sofortmaßnahmen. Wer das Wasser abstellt oder eine Plane spannt, aber das nicht erwähnt, verschenkt den Nachweis, der Schadenminderungspflicht nachgekommen zu sein. Fotografiere den Zustand vor und nach der Notmaßnahme und hebe die Quittung für gekauftes Material, etwa die Plane oder Dichtband, auf. Beginne dagegen nicht eigenmächtig mit der endgültigen Reparatur, bevor der Versicherer grünes Licht gegeben oder ein Gutachter den Schaden gesehen hat: Wer den Schaden vorzeitig beseitigt, kann den Umfang später nicht mehr belegen.
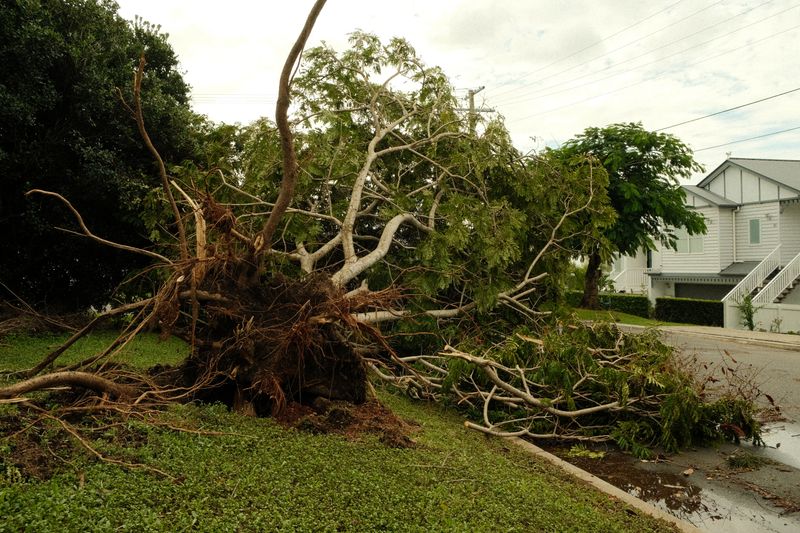
Ein dritter Fehler ist das Untertreiben aus Sorge vor steigenden Beiträgen. Wer Folgeschäden verschweigt, etwa die durchnässte Decke, die erst Tage später Risse zeigt, hat es später schwer, sie nachzumelden. Beschreibe lieber vollständig, was du siehst, auch wenn der volle Umfang noch nicht absehbar ist, und vermerke ausdrücklich, dass weitere Schäden noch auftreten können.
Fristen und Schadenminderung im Blick behalten
Die Anzeige des Schadens soll unverzüglich erfolgen, das bedeutet ohne schuldhaftes Zögern, also so schnell, wie es dir zumutbar ist. Eine starre Tagesfrist nennt das Gesetz dafür nicht; die konkreten Meldefristen für bestimmte Schadenarten stehen in den jeweiligen Versicherungsbedingungen. Wer einen Sturmschaden am Dach erst Wochen später meldet, riskiert Rückfragen, ob zwischenzeitlich Folgeschäden durch verzögertes Handeln entstanden sind. Melde deshalb zeitnah, auch wenn der volle Umfang noch nicht feststeht.
Eng damit verbunden ist die Schadenminderungspflicht: Du musst zumutbare Schritte unternehmen, damit der Schaden nicht größer wird. Bei einem undichten Dach heißt das eine Notabdeckung oder Plane, bei Leitungswasser das Abstellen der Wasserzufuhr und das Auffangen oder Abpumpen des Wassers. Was zumutbar ist, richtet sich nach der Lage, aufs Dach steigen gehört ausdrücklich nicht dazu, dafür ist ein Fachbetrieb da. Dokumentiere jeden dieser Schritte, denn der Nachweis, dass du den Schaden begrenzt hast, ist später bares Geld wert.
Form und Versandweg
Viele Versicherer bieten Online-Formulare oder eine App für die Meldung an. Auch dort gelten dieselben Bausteine, nur in vorgegebene Felder verteilt, sodass du die Textbausteine oben einfach auf die Eingabemasken aufteilst. Wenn du schriftlich per E-Mail oder Brief meldest, bewahre eine Kopie mit Datum auf, bei wichtigen Schäden gern per Einschreiben oder mit Sendebestätigung. Bei größeren Schäden ist eine telefonische Erstmeldung sinnvoll, um die Frist zu wahren und eine Schadennummer zu bekommen; die schriftliche Meldung mit allen Details und Fotos reichst du dann zeitnah nach und beziehst dich auf diese Schadennummer.
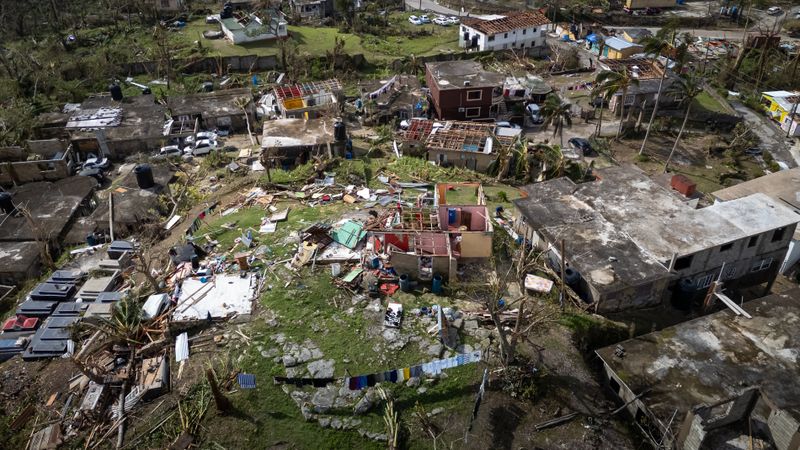
Halte alle Belege gesammelt an einem Ort, am besten in einem digitalen Ordner mit dem Schadendatum im Namen. Fotos, Kostenvoranschläge und der gesamte Schriftwechsel gehören zusammen, falls später ein Gutachter den Vorgang prüft oder es zu einer Nachregulierung kommt. Eine lückenlose, datierte Dokumentation ist der wirksamste Schutz innerhalb der Versicherung, sie verschiebt im Zweifel die Beweislage zu deinen Gunsten. Gerade bei größeren Schäden, bei denen ein Sachverständiger erst Wochen später vor Ort ist, sind deine frühen Fotos manchmal der einzige Beleg dafür, wie der Schaden unmittelbar nach dem Ereignis aussah, bevor Trocknung und Notmaßnahmen das Bild veränderten.
Ein zusammenhängender Mustertext als Vorlage
Setzt man die Bausteine zusammen, ergibt sich ein knapper, vollständiger Meldetext, den du an deinen Fall anpasst: „Zu meinem Wohngebäudeversicherungsvertrag mit der Versicherungsschein-Nr. [Nummer] melde ich einen Schaden am versicherten Objekt [Anschrift]. Am [Datum] gegen [Uhrzeit] kam es durch [Ereignis] zu einem Schaden. Betroffen sind [Schadenbild außen] sowie im Innenraum [Schadenbild innen]. Zur Begrenzung habe ich [Sofortmaßnahme] vorgenommen; entsprechende Fotos und der Materialbeleg liegen bei. Als Nachweis füge ich [Anzahl] Fotos und [weitere Belege] bei. Bitte teilen Sie mir mit, ob eine Begutachtung vorgesehen ist und ab wann ich mit der Schadenbehebung beginnen darf."
Dieser Text deckt alle fünf Pflichtangaben ab, bleibt sachlich und trifft keine Aussage zur Schadenhöhe oder Schuldfrage. Genau so liest ihn der Sachbearbeiter gern, weil er ohne Rückfrage in die Prüfung gehen kann. Speichere dir den Text als Vorlage, dann hast du im Schadenfall, wenn die Zeit drängt, sofort ein Gerüst.
Passe nur die eckigen Klammern an und streiche, was nicht zutrifft. Hast du keine Sofortmaßnahme ergriffen, weil keine nötig oder möglich war, schreib das ausdrücklich hin, etwa „Eine Notmaßnahme war nicht erforderlich, da kein Folgeschaden drohte." So bleibt nachvollziehbar, dass du die Lage richtig eingeschätzt und nicht aus Nachlässigkeit untätig geblieben bist.
Worauf es bei der Meldung ankommt
Eine wirksame Schadensmeldung ist kein Aufsatz, sondern ein Formular in Prosa: Vertragsdaten, Zeitpunkt, Ursache, Schadenbild, Sofortmaßnahmen, Belege, Bitte um Rückmeldung. Bleib sachlich, datiere präzise, dokumentiere die Schadenminderung und vermeide Schätzungen zur Höhe. Melde unverzüglich, aber repariere nicht eigenmächtig vor der Freigabe. So läuft die Regulierung ohne unnötige Schleifen. Welche Pflichten dabei aus dem VVG auf dich zukommen, fasst die VVG-Pflichten-Checkliste zusammen; bei sturm- oder hagelbedingten Schäden hilft der Schadensmeldungs-Formulierungshelfer beim passenden Textbaustein. Weitere Versicherungs-Themen findest du im Versicherungs-Befund.
Passendes Tool
VVG-Pflichten-Checkliste
Anzeige, Schadenminderung, Obliegenheiten, alle Fristen im Blick.
Tool öffnen →