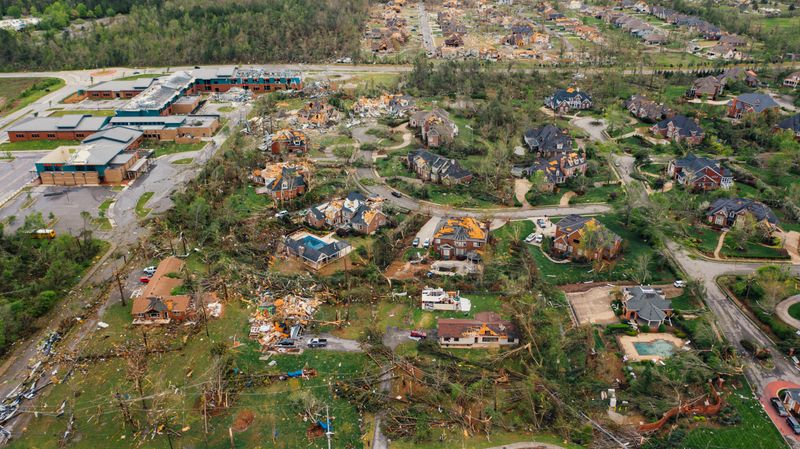
Sturm hat die Dachziegel gelockert, Wasser steht im Dachboden, und die erste Pflicht heißt nicht reparieren, sondern melden. Paragraf 30 des Versicherungsvertragsgesetzes verlangt, dass du den Eintritt des Versicherungsfalls anzeigst, sobald du davon erfährst. Wie schnell das sein muss und was passiert, wenn du zu lange wartest, entscheidet oft über die Höhe der Erstattung.
Was § 30 VVG regelt
Der Paragraf verpflichtet dich, den Versicherungsfall nach Kenntnis unverzüglich anzuzeigen. Unverzüglich bedeutet juristisch ohne schuldhaftes Zögern, also nicht zwingend am selben Tag, aber ohne unnötigen Aufschub. Bei einem offensichtlichen Dachschaden nach Sturm heißt das praktisch innerhalb weniger Tage. Viele Versicherungsbedingungen konkretisieren die Frist zusätzlich, oft auf drei Tage oder eine Woche, weshalb der Blick in den eigenen Vertrag immer der erste Schritt ist.
Die Anzeige selbst ist formfrei, du kannst telefonisch, per Portal oder per E-Mail melden. Entscheidend ist nicht das Medium, sondern dass die Meldung den Versicherer rechtzeitig erreicht und du das später nachweisen kannst. Eine reine telefonische Meldung ohne schriftlichen Nachweis ist riskant, weil im Streitfall die Beweislast für die rechtzeitige Anzeige bei dir liegt.
Wichtig ist die Unterscheidung zu anderen Pflichten. § 30 VVG regelt die reine Anzeige, dass etwas passiert ist. Davon getrennt steht die Schadenminderungspflicht nach § 82 VVG, die verlangt, weiteren Schaden abzuwenden, etwa durch eine Notabdeckung des aufgerissenen Dachs. Und die allgemeinen Obliegenheiten nach § 28 VVG bündeln die vertraglich vereinbarten Mitwirkungspflichten, also Auskunft, Belege und Zugang für den Gutachter. Diese drei greifen ineinander, sind aber rechtlich verschiedene Dinge, die jeweils eigene Folgen haben, wenn du sie verletzt.
Schritt für Schritt: so meldest du sauber
Wohngebäude-Tarife neutral vergleichen
Sturm-, Hagel- und Elementarschutz unterscheiden sich stark im Deckungsumfang. Ein neutraler Vergleich zeigt, welcher Tarif die für dich relevanten Gefahren wirklich einschließt.
Bei CHECK24 vergleichen → Bei Tarifcheck vergleichen →* Partner-Links · wir bewerten keine Einzelversicherer
- Sofort dokumentieren. Bevor irgendetwas verändert wird, hältst du den Zustand mit Fotos und kurzen Notizen fest: Datum, Uhrzeit, Wetterlage. Diese Beweissicherung ist die Grundlage jeder späteren Diskussion über Umfang und Ursache. Beim Hagelschaden hilft dir dabei der Hagelschaden-Beweissicherungs-Wizard, der die wichtigen Aufnahmewinkel und Belege abfragt.
- Schaden melden. Zeig den Fall unverzüglich an, telefonisch oder über das Portal des Versicherers. Notiere dir den Zeitpunkt und den Namen des Ansprechpartners oder die Vorgangsnummer. Eine zusätzliche schriftliche Bestätigung per E-Mail schafft den Nachweis, den du im Zweifel brauchst.
- Notmaßnahmen treffen. Parallel sicherst du den Schaden ab, damit nicht mehr Wasser eindringt, etwa mit einer Plane oder durch das Auffangen von tropfendem Wasser. Das ist die Schadenminderung nach § 82 VVG. Hebe Belege für Material und Notreparaturen auf, denn diese Kosten werden oft erstattet.
- Frist im Vertrag prüfen. Schau in deine Versicherungsbedingungen, ob eine konkrete Meldefrist genannt ist. Existiert eine, gilt sie zusätzlich zum unverzüglich des Gesetzes. Im Zweifel meldest du lieber früher als zu spät, denn eine zu frühe Meldung schadet nie.
- Nichts vorschnell entsorgen. Beschädigte Teile, abgerissene Ziegel oder durchnässtes Material bewahrst du auf, bis der Versicherer oder ein Gutachter sie freigegeben hat. Vorschnelles Aufräumen oder eine endgültige Reparatur vor der Begutachtung kann als Beweisvereitelung ausgelegt werden und die Erstattung gefährden.
Was bei verspäteter Meldung passiert
Versäumst du die Anzeige schuldhaft, kann der Versicherer seine Leistung kürzen oder im Extremfall ganz verweigern. Entscheidend ist, ob die Verspätung einen Unterschied gemacht hat. Konnte der Schaden später noch zweifelsfrei festgestellt werden, bleibt der Anspruch meist erhalten. War der Befund durch das Warten nicht mehr eindeutig zuzuordnen, etwa weil zwischenzeitlich weiterer Regen oder ein zweiter Sturm dazwischenkam und sich neue Schäden überlagerten, wird es schwierig.
Bei grober Fahrlässigkeit darf der Versicherer im Verhältnis der Schwere des Verschuldens kürzen, bei Vorsatz kann er ganz aussteigen. Eine vergessene Meldung über Wochen ist etwas anderes als eine Meldung, die einen Tag nach der vertraglichen Frist eingeht. Deshalb zählt die saubere Dokumentation am Tag des Schadens mehr als jede spätere Erklärung, denn sie macht den ursprünglichen Zustand unabhängig vom Meldezeitpunkt nachvollziehbar.
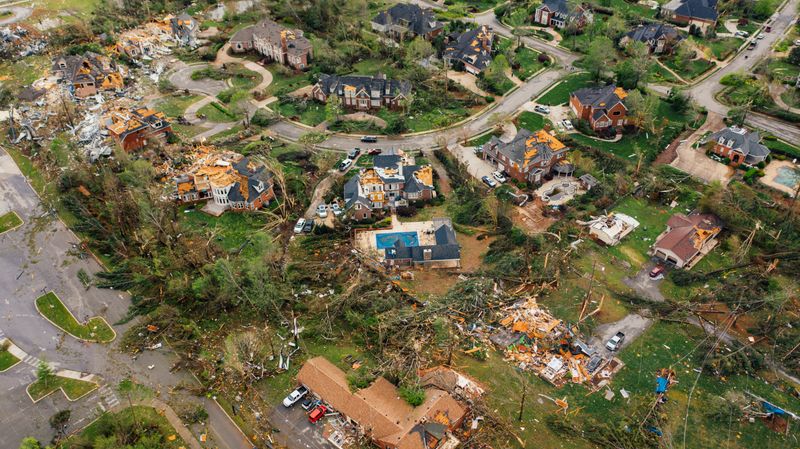
Bei einem Sturmschaden lohnt zusätzlich der Nachweis, dass die maßgebliche Windstärke erreicht war, denn viele Bedingungen setzen mindestens Windstärke 8 voraus. Das ist ein verbreiteter Branchenstandard, kein Gesetz, und sollte als solcher verstanden werden. Die Windlage zum Schadenzeitpunkt ordnest du mit dem Sturmschaden-Windstärke-Check ein. Welche Pflichten in welcher Reihenfolge greifen und welche Belege du brauchst, fasst die VVG-Pflichten-Checkliste zusammen.
Die entscheidenden Punkte
Melde unverzüglich, dokumentiere vor dem Aufräumen, sichere den Schaden ab und prüfe die konkrete Frist in deinem Vertrag. Diese vier Schritte erfüllen die Anzeigepflicht nach § 30 VVG und die angrenzenden Pflichten nach § 82 und § 28 VVG, ohne dass du dabei in eine vermeidbare Leistungskürzung läufst. Halte jeden Kontakt mit dem Versicherer schriftlich fest und bewahre Belege geordnet auf, denn ein gut dokumentierter Vorgang wird seltener bestritten.
Im Zweifel über die Auslegung einer Frist oder bei einer angekündigten Kürzung hilft eine kurze Rückfrage beim Versicherer oder bei einer unabhängigen Verbraucher- oder Rechtsberatung weiter, bevor du eine Erklärung unterschreibst.
Was unverzüglich konkret heißt
Der Begriff unverzüglich stammt aus dem allgemeinen Zivilrecht und meint ohne schuldhaftes Zögern. Er gibt dir also keine starre Stundenzahl vor, sondern verlangt, dass du nach Kenntnis des Schadens ohne unnötigen Aufschub handelst. Bei einem über Nacht entstandenen Sturmschaden, den du am Morgen entdeckst, ist eine Meldung am selben oder am folgenden Werktag unproblematisch. Erfährst du erst aus dem Urlaub von einem Schaden, beginnt die Frist mit deiner Kenntnis, nicht mit dem Schadenzeitpunkt.
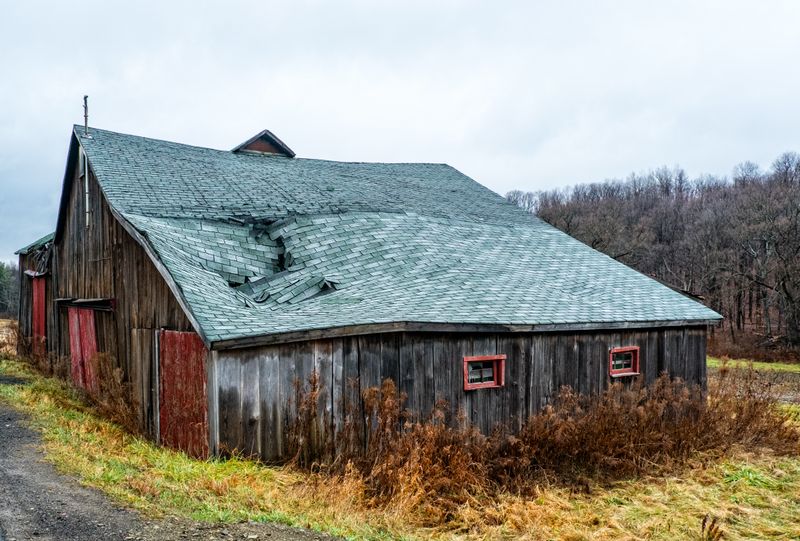
Problematisch wird es, wenn du den Schaden bemerkst und dann tagelang wartest, weil du erst Handwerkerangebote einholen willst. Das Einholen von Angeboten ist kein Grund, die Anzeige zu verzögern, denn beides läuft parallel. Melde zuerst, organisiere danach. Diese Reihenfolge ist der häufigste Fehler bei sonst aufmerksamen Eigentümern.
Typische Stolperfallen im Schadenfall
- Reparatur vor Begutachtung: Wer den Schaden komplett beseitigen lässt, bevor der Versicherer ihn gesehen hat, nimmt sich den Beweis. Notmaßnahmen sind erlaubt und geboten, die endgültige Reparatur wartet auf die Freigabe.
- Mündliche Meldung ohne Nachweis: Ein Anruf ohne Vorgangsnummer oder schriftliche Bestätigung lässt sich später schwer belegen. Schick zusätzlich eine kurze E-Mail.
- Belege weggeworfen: Quittungen für Notabdeckung, Trocknungsgeräte oder Handwerkereinsätze gehören gesammelt, weil sie zur erstattungsfähigen Schadenminderung zählen.
- Falsche Schadenursache angegeben: Eine ungenaue Erstmeldung, die du später korrigierst, weckt Misstrauen. Beschreibe sachlich, was du siehst, ohne die Ursache vorschnell festzulegen.
Die Anzeigepflicht ist kein bürokratisches Hindernis, sondern schützt auch dich: Eine frühe, gut dokumentierte Meldung macht die Regulierung schneller und Streit unwahrscheinlicher. Wer die Reihenfolge aus Dokumentation, Meldung, Sicherung und Vertragsprüfung einhält, hat das Wesentliche getan.
Wer wann meldet: Eigentümer, Mieter, Verwaltung
Bei vermieteten Objekten stellt sich die Frage, wer die Anzeige macht. Versicherungsnehmer ist der Eigentümer beziehungsweise bei einer Eigentümergemeinschaft die Verwaltung, also liegt die formale Anzeigepflicht dort. Ein Mieter, der den Schaden zuerst bemerkt, ist nicht der Vertragspartner des Gebäudeversicherers, sollte aber den Eigentümer oder die Verwaltung umgehend informieren, damit die Frist gewahrt bleibt. Verzögert ein Mieter die Information, kann das im Innenverhältnis Folgen haben, ändert aber nichts an der Pflicht des Versicherungsnehmers, ab eigener Kenntnis zu handeln.
Bei einer Wohnungseigentümergemeinschaft meldet die Verwaltung Schäden am Gemeinschaftseigentum wie dem Dach, während Schäden am Sondereigentum über die jeweilige Hausratversicherung des Bewohners laufen können. Diese Trennung sorgt häufig für Verzögerung, weil unklar ist, wer zuständig ist. Im Zweifel meldest du den Schaden an beide Stellen und lässt die Zuordnung im Nachgang klären, denn eine doppelte Meldung schadet nicht, eine verspätete schon.
Wenn der Versicherer kürzt: was du prüfen kannst
Kündigt der Versicherer eine Kürzung wegen verspäteter Anzeige an, ist das nicht das letzte Wort. Du kannst verlangen, dass er konkret darlegt, welcher Nachteil ihm durch die Verzögerung entstanden ist, denn ohne nachgewiesenen Nachteil greift die Leistungsfreiheit bei einfacher Verletzung der Anzeigepflicht nicht. Lege deine eigene Dokumentation gegenüber, also die Fotos mit Datum und die Belege der Notmaßnahmen, die den Schaden auch nachträglich nachvollziehbar machen. Genau hier zahlt sich die saubere Beweissicherung am Schadentag aus.
Bleibt der Versicherer bei seiner Kürzung, hast du den Weg über den Ombudsmann für Versicherungen oder eine anwaltliche Prüfung. Beides ist sinnvoller als ein vorschnelles Akzeptieren, besonders wenn der gekürzte Betrag deutlich ausfällt. Halte für solche Fälle die Kontaktdaten der Verwaltung und die Police griffbereit, damit im Schadenfall keine Zeit verloren geht. Weitere Befunde und Pflichten rund um die Wohngebäudeversicherung findest du unter Versicherungs-Befunde.
Passendes Tool
VVG-Pflichten-Checkliste
Anzeige, Schadenminderung, Obliegenheiten, alle Fristen im Blick.
Tool öffnen →