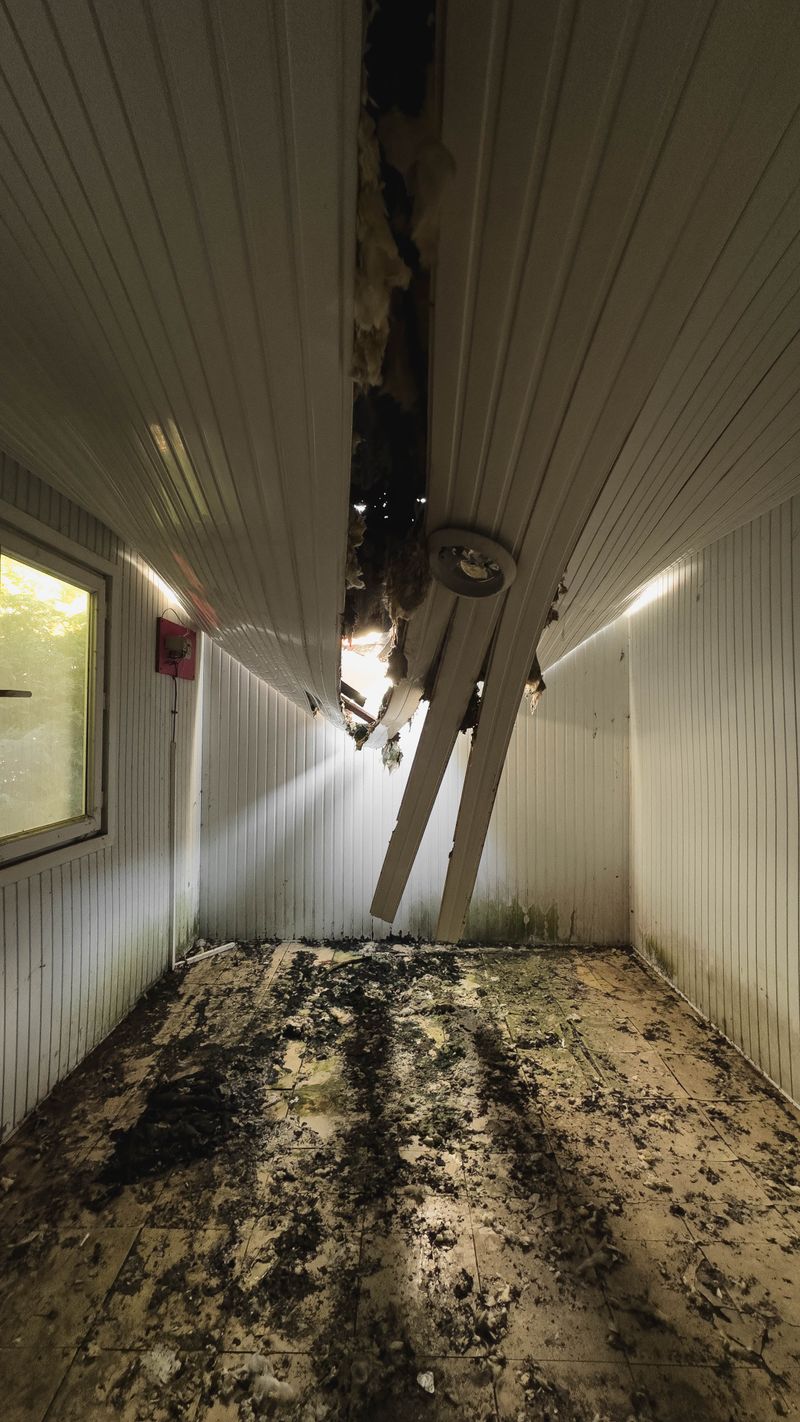
Zwischen 800 und 2.500 Euro kostet ein privates Schadengutachten am Dach, und genau diese Summe schreckt viele ab, obwohl ein einziger korrekt belegter Posten den Betrag oft um ein Vielfaches übersteigt. Die entscheidende Frage ist nicht, ob ein Gutachten teuer ist, sondern wessen Interessen der Gutachter vertritt, der gerade auf deinem Hof steht.
Drei Rollen, drei Interessen
Bevor du über Kosten redest, musst du wissen, für wen ein Gutachter arbeitet. Genau hier liegt der häufigste Irrtum nach einem Dachschaden.
| Gutachter-Typ | Auftraggeber | Wer zahlt (Richtwert) | Kosten (Richtwert) |
|---|---|---|---|
| Versicherungsgutachter / Regulierer | der Versicherer | Versicherer | für dich kostenlos |
| Eigener Privatgutachter | du selbst | zunächst du | ca. 800–2.500 € |
| Sachverständiger im Sachverständigenverfahren | beide Seiten gemeinsam | anteilig nach Vertrag | je Seite + Obmann |
Der Versicherungsgutachter ist freundlich und kompetent, aber er bewertet den Schaden im Auftrag des Versicherers. Sein Gutachten ist eine fundierte Einschätzung, keine neutrale Schiedsinstanz. Sein eigener Sachverständiger dagegen vertritt deine Position und kann dort Schäden belegen, die der Regulierer übersehen oder anders bewertet hat.
Wann sich ein eigener Gutachter lohnt
Wohngebäude-Tarife neutral vergleichen
Sturm-, Hagel- und Elementarschutz unterscheiden sich stark im Deckungsumfang. Ein neutraler Vergleich zeigt, welcher Tarif die für dich relevanten Gefahren wirklich einschließt.
Bei CHECK24 vergleichen → Bei Tarifcheck vergleichen →Anzeige · Affiliate-Link.
Nicht jeder Dachschaden braucht ein Privatgutachten. Bei einem klaren, kleinen Schaden mit einigen verschobenen Ziegeln nach Sturm ist der Aufwand selten gerechtfertigt. Lohnenswert wird der eigene Sachverständige in vier Konstellationen:
- Großer Schaden: Bei fünfstelligen Reparatursummen entscheidet schon eine kleine Differenz in der Bewertung über mehr Geld, als das Gutachten kostet.
- Streit über die Ursache: Der Versicherer führt den Schaden auf Verschleiß oder einen Vorschaden zurück, du auf das Unwetter, hier braucht es eine belastbare Gegenposition.
- Unterschätzter Umfang: Der Regulierer sieht nur die offensichtlichen Schäden, du vermutest verdeckte Folgeschäden an Unterspannbahn oder Dämmung.
- Verzögerte oder abgelehnte Regulierung: Wenn die Kommunikation stockt, schafft ein eigenes Gutachten Fakten.
Wer am Ende zahlt
Den eigenen Gutachter beauftragst und bezahlst zunächst du selbst. Es gibt aber Wege, diese Kosten erstattet zu bekommen. Stellt sich heraus, dass der Versicherer den Schaden zu niedrig angesetzt hatte und das Privatgutachten eine berechtigte höhere Forderung belegt, lassen sich die Gutachterkosten oft als Teil der Schadenregulierung geltend machen. Eine Rechtsschutzversicherung mit Baustein für Wohnen kann die Kosten ebenfalls übernehmen, wenn es zur Auseinandersetzung kommt.
Wichtig ist die Reihenfolge: Sichere deine Beweise unmittelbar nach dem Ereignis, bevor irgendein Gutachter kommt. Damit erfüllst du auch deine Schadenminderungspflicht. Der Hagelschaden-Beweissicherungs-Wizard führt dich durch die nötigen Fotos und Notizen, und der VVG-Pflichten-Checkliste zeigt, welche Obliegenheiten du dabei nicht übersehen darfst.
Deine Pflichten nach dem VVG
Unabhängig davon, welchen Gutachter du wählst, gelten gesetzliche Obliegenheiten aus dem Versicherungsvertragsgesetz (VVG). Diese Pflichten korrekt zu erfüllen, ist oft wichtiger als die Wahl des Gutachters, ihre Verletzung kann die Leistung kürzen.
- § 82 VVG, Schadenminderung: Du musst zumutbare Maßnahmen ergreifen, um den Schaden klein zu halten, etwa ein Notdach abdecken oder eine offene Stelle provisorisch sichern.
- § 30 VVG, Anzeigepflicht: Den Versicherungsfall musst du dem Versicherer unverzüglich anzeigen, sobald du davon Kenntnis hast.
- § 28 VVG, Obliegenheiten: Verletzt du vertragliche Obliegenheiten, kann der Versicherer die Leistung je nach Verschuldensgrad kürzen oder versagen.
Die genannten Paragrafen geben den Stand Juni 2026 wieder. Die konkrete Anwendung hängt von deinem Vertrag und dem Einzelfall ab, im Zweifel klärst du das mit einem Fachanwalt für Versicherungsrecht oder einer Verbraucherzentrale.
Wie ein eigenes Gutachten abläuft
Beauftragst du einen eigenen Sachverständigen, beginnt seine Arbeit mit einer Ortsbesichtigung. Er nimmt den Schaden auf, fotografiert systematisch, misst Feuchtigkeit, beurteilt den Bauzustand vor dem Ereignis und bewertet, welche Reparatur fachgerecht und welche Summe angemessen ist. Wichtig ist die Trennung zweier Fragen: Erstens, ob der Schaden überhaupt durch das versicherte Ereignis, etwa Sturm oder Hagel, verursacht wurde, und zweitens, was die Behebung kostet.
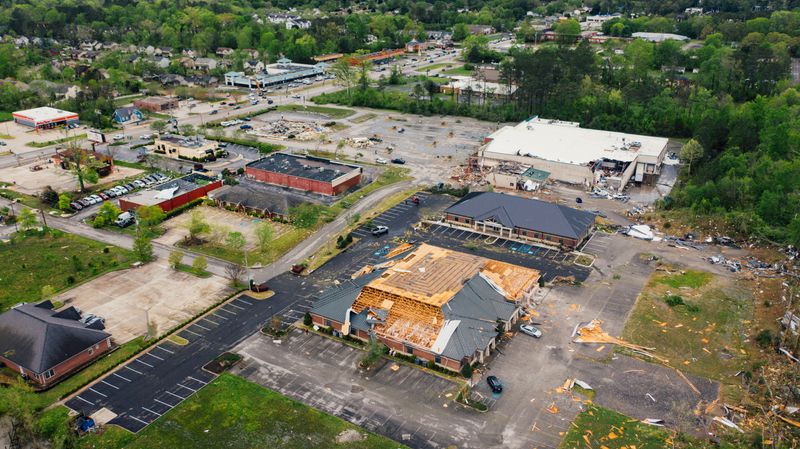
Gerade die Ursachenfrage entscheidet oft über die Regulierung. Führt der Versicherer den Schaden auf einen Vorschaden oder normalen Verschleiß zurück, muss dein Gutachter plausibel belegen, dass das aktuelle Ereignis ursächlich war. Hier zahlt sich die frühe Beweissicherung aus: Fotos vom Zustand unmittelbar nach dem Sturm, Wetterdaten zum Schadentag und eine lückenlose Dokumentation sind die Grundlage, auf der ein Gutachten überhaupt überzeugen kann. Sturm wird in der Schadenpraxis ab Windstärke 8 anerkannt, das ist ein Branchen-Richtwert, kein Gesetz. Mit dem Sturmschaden-Windstärke-Check ordnest du ein, ob die Wetterlage am Schadentag in diesem Bereich lag.
Das fertige Gutachten ist ein schriftliches Dokument mit Befund, Ursachenbewertung, Schadenumfang und einer nachvollziehbaren Kostenschätzung. Es ist deine belastbare Verhandlungsgrundlage gegenüber dem Versicherer, und im Streitfall ein Beweismittel.
Die Reihenfolge entscheidet über die Erstattung
Ein häufiger und teurer Fehler ist es, den Schaden reparieren zu lassen, bevor er dokumentiert und begutachtet wurde. Sind die kaputten Ziegel erst ersetzt und das Loch geschlossen, lässt sich der ursprüngliche Umfang kaum noch nachweisen, und der Versicherer kann die Höhe der Forderung in Zweifel ziehen. Sichere deshalb in dieser Reihenfolge: erst Gefahr abwenden und den Schaden begrenzen, dann lückenlos dokumentieren, dann melden, und erst nach Freigabe oder Begutachtung dauerhaft reparieren.
Die Schadenminderung nach § 82 VVG steht dabei nicht im Widerspruch zur Dokumentation. Eine provisorische Notabdeckung, die weiteren Wassereintritt verhindert, ist Pflicht und schadet der Beweislage nicht, solange du den Originalzustand vorher fotografiert hast. Hebe Belege für Notmaßnahmen und beschädigtes Material auf, auch diese Kosten sind oft erstattungsfähig. Welche Schritte in welcher Reihenfolge wichtig sind, fasst die VVG-Pflichten-Checkliste zusammen.
Das Sachverständigenverfahren als dritter Weg
Bleiben dein Gutachten und das des Versicherers weit auseinander, sieht vielen Wohngebäude-Bedingungen ein Sachverständigenverfahren vor. Beide Seiten benennen je einen Sachverständigen, diese einigen sich vorab auf einen unparteiischen Obmann. Können sich die beiden Sachverständigen nicht einigen, entscheidet der Obmann innerhalb der von beiden vorgelegten Werte. Das Ergebnis ist für beide Seiten verbindlich, solange es nicht offenbar erheblich von der wirklichen Sachlage abweicht.
Die Kosten teilen sich nach den Vertragsbedingungen auf, häufig trägt jede Seite ihren eigenen Sachverständigen und den Obmann anteilig. Das Verfahren ist schneller und günstiger als ein Gerichtsprozess und vermeidet die Frage, ob ein Gericht später ein eigenes Gutachten einholt.
Bevor du das Verfahren anstößt, lohnt ein Blick in deine Versicherungsbedingungen: Dort steht, ob ein Sachverständigenverfahren überhaupt vorgesehen ist, wie es eingeleitet wird und wie die Kosten verteilt werden. Beantrage es schriftlich und benenne deinen Sachverständigen mit Qualifikationsnachweis. Wichtig ist, dass dein Sachverständiger fachlich auf Dach- und Gebäudeschäden spezialisiert ist, ein Kfz-Gutachter ist hier ebenso wenig die richtige Wahl wie ein reiner Bausachverständiger ohne Erfahrung mit Versicherungsschäden. Je belastbarer beide Gutachten begründet sind, desto enger liegt der Spielraum, in dem der Obmann am Ende entscheidet, und desto vorhersehbarer wird das Ergebnis.
FAQ
Muss ich den Versicherungsgutachter ins Haus lassen?
Ja, im Rahmen deiner Mitwirkungspflicht musst du dem Versicherer die Besichtigung des Schadens ermöglichen. Du darfst aber dabei sein, eigene Fotos machen und Notizen führen. Sinnvoll ist, vor dem Termin den Schaden bereits selbst dokumentiert zu haben.
Kann ich gleichzeitig einen eigenen Gutachter dazuholen?
Du kannst jederzeit auf eigene Kosten einen Privatsachverständigen beauftragen, auch parallel zum Versicherungsgutachter. Es spricht sogar einiges dafür, ihn beim Besichtigungstermin dabeizuhaben, damit beide denselben Zustand beurteilen.
Wie finde ich einen seriösen Sachverständigen?
Achte auf öffentlich bestellte und vereidigte Sachverständige oder eine Zertifizierung für Dach- und Gebäudeschäden. Lass dir vorab Qualifikation und ein Honorarangebot geben und frage nach Referenzen zu vergleichbaren Schadenfällen. Ein guter Sachverständiger erklärt dir transparent, ob sich ein Gutachten in deinem konkreten Fall überhaupt rechnet, statt es unbesehen zu verkaufen. Ein unabhängiger Vergleich der Wohngebäudeabsicherung über ein neutrales Portal hilft dir außerdem, deinen eigenen Versicherungsschutz vor dem nächsten Schaden zu prüfen, siehe den Wohngebäude-Versicherung-Vergleich.
Unterm Strich: Der Versicherungsgutachter ist nicht dein Gegner, aber auch nicht dein Anwalt. Bei kleinen, eindeutigen Schäden reicht seine Bewertung meist. Sobald die Summen steigen, die Ursache strittig ist oder die Regulierung stockt, ist der eigene Sachverständige die Investition, die sich rechnet, und das Sachverständigenverfahren der geordnete Weg, wenn beide Seiten sich nicht einig werden. Entscheidend bleibt die saubere Beweissicherung am Anfang: Wer den Schaden früh und vollständig dokumentiert, verschafft jedem Gutachter eine belastbare Grundlage und hält sich alle Wege offen. Weitere Leitfäden zu Meldung, Fristen und Regulierung findest du unter allen Versicherungs-Befunden.
Passendes Tool
VVG-Pflichten-Checkliste
Anzeige, Schadenminderung, Obliegenheiten, alle Fristen im Blick.
Tool öffnen →