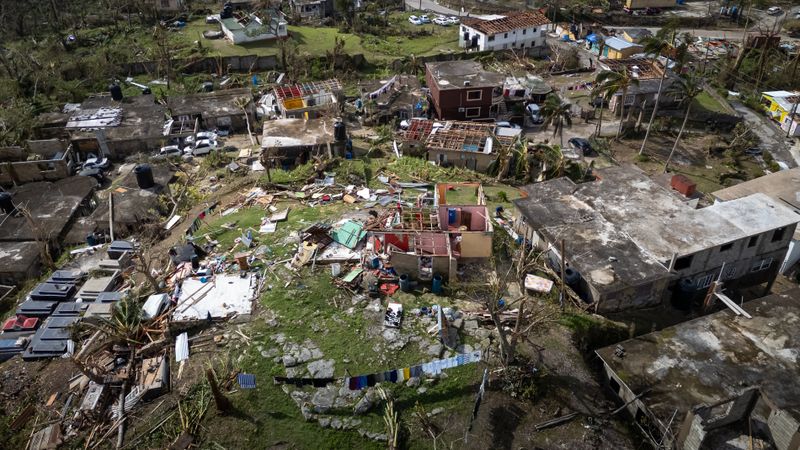
Zwischen voller Erstattung und einer Zahlung, die kaum das halbe Gerüst deckt, steht oft nur ein einziges Wort in der Police: Neuwert, gleitender Neuwert oder Zeitwert. Bei einem Dachschaden entscheidet dieser Begriff darüber, ob du den vollen Betrag für eine neue Eindeckung bekommst oder nur einen Bruchteil, weil das Dach schon 30 Jahre auf dem Buckel hat. Ein 120-Quadratmeter-Satteldach komplett neu einzudecken kostet inklusive Gerüst, Lattung und Entsorgung schnell 18.000 bis 30.000 Euro, der Unterschied zwischen den Erstattungsformen geht hier in den fünfstelligen Bereich.
Hinweis: Dieser Artikel ersetzt keine Rechts- oder Versicherungsberatung. Die Bewertung deines konkreten Vertrags gehört in die Hände deines Versicherers oder eines Fachanwalts. Genannte Werte und Prozentsätze sind Richtwerte aus verbreiteten Bedingungswerken, keine Norm-Gewissheit. Stand: Juni 2026.
Was die drei Entschädigungsformen unterscheiden
Der entscheidende Unterschied liegt im Umgang mit dem Alter. Der Zeitwert zieht für jedes Jahr Nutzung einen Abschlag ab, ein 25 Jahre altes Dach gilt dann nur noch einen Teil seines ursprünglichen Werts, weil sich die Eindeckung über die Jahre abgenutzt hat. Der Neuwert dagegen erstattet, was die gleichwertige Wiederherstellung heute kostet, unabhängig vom Alter. Der gleitende Neuwert ist die in deutschen Wohngebäudeverträgen verbreitetste Variante und koppelt die Versicherungssumme an einen jährlich angepassten Baupreisindex.
Konkret heißt das beim Dach: Beim Zeitwert rechnet der Versicherer von den heutigen Reparaturkosten den Alterswertabschlag herunter. Eine Eindeckung mit einer üblichen Nutzungsdauer von rund 40 bis 50 Jahren, die schon 30 Jahre liegt, hat einen erheblichen Teil ihres Werts verloren, entsprechend fällt die Zahlung aus. Beim gleitenden Neuwert bleibt dieser Abschlag aus, du bekommst die heutige Wiederherstellung erstattet. Bei einem typischen Sturm- oder Hagelschaden ist die Differenz daher groß und für viele Eigentümer der Knackpunkt der gesamten Schadenabwicklung.
Gleitender Neuwert: Index, Anpassung und Unterversicherungsverzicht
Wohngebäude-Tarife neutral vergleichen
Sturm-, Hagel- und Elementarschutz unterscheiden sich stark im Deckungsumfang. Ein neutraler Vergleich zeigt, welcher Tarif die für dich relevanten Gefahren wirklich einschließt.
Bei CHECK24 vergleichen → Bei Tarifcheck vergleichen →Anzeige · Affiliate-Link.
Beim gleitenden Neuwert berechnet sich deine Versicherungssumme nicht aus einem festen Eurobetrag, sondern aus dem sogenannten Wert 1914, einem fiktiven Baupreis aus dem Jahr 1914, multipliziert mit dem aktuellen gleitenden Neuwertfaktor. Dieser Faktor wird jährlich anhand von Baupreis- und Tariflohnindex angepasst, weshalb deine Prämie regelmäßig leicht steigt. Der Vorteil: Die Versicherungssumme wächst automatisch mit den Baukosten mit, sodass du nicht Jahr für Jahr unterversichert wirst, während Material- und Handwerkerpreise klettern.
An diese Konstruktion ist meist ein Unterversicherungsverzicht gekoppelt. Solange der Wert 1914 korrekt ermittelt wurde und die Wohnfläche stimmt, verzichtet der Versicherer darauf, dir bei einem Schaden eine zu niedrig angesetzte Versicherungssumme vorzuwerfen. Das ist ein erheblicher Schutz, denn ohne diesen Verzicht würde eine Unterversicherung deine Entschädigung anteilig kürzen, und zwar bei jedem Schaden, auch bei kleinen. Ist eine Wohnfläche etwa zu zehn Prozent zu niedrig gemeldet, würde ohne Verzicht auch jeder Schaden um rund zehn Prozent gekürzt.
Die Kehrseite: Stimmen die Angaben zur Wohnfläche oder zu Anbauten nicht, kann der Unterversicherungsverzicht wackeln. Wer das Dachgeschoss ausgebaut, einen Wintergarten angesetzt oder die Garage in Wohnraum umgewandelt hat, sollte die gemeldete Fläche prüfen und Änderungen melden. Wie lang die übliche Nutzungsdauer einer Deckung als Richtwert angesetzt wird und wie weit dein Dach davon entfernt ist, lässt sich mit dem Dach-Lebensdauer-Rechner grob einordnen, das hilft auch zu verstehen, wie hoch ein Zeitwertabschlag im Ernstfall ausfiele.
Wann ein Versicherer trotz Neuwertvertrag nur Zeitwert zahlt
Auch mit Neuwertdeckung bekommst du nicht in jedem Fall den vollen Neuwert ausgezahlt. Viele Verträge enthalten eine sogenannte strenge oder gelockerte Wiederherstellungsklausel. Sie besagt: Den Anteil zwischen Zeitwert und Neuwert, die Neuwertspitze, erhältst du erst, wenn du das Dach tatsächlich wiederherstellst und das innerhalb einer Frist nachweist. Lässt du den Schaden unrepariert oder kassierst nur die Geldsumme, bleibt es beim Zeitwert. Den Zeitwert bekommst du sofort, die Neuwertspitze als zweite Rate nach erbrachtem Nachweis.
Ein zweiter Fall betrifft die Restwertbetrachtung bei stark vorgeschädigten Bauteilen. War die Eindeckung vor dem Schaden bereits zu mehr als einem bestimmten Prozentsatz entwertet, in manchen Bedingungswerken als Richtwert bei 40 Prozent angesetzt, kann der Versicherer auf den Zeitwert zurückfallen. Das trifft besonders alte Dächer mit Moosbefall, gerissenen Ziegeln, poröser Beschichtung oder maroder Lattung. Ob dein Dach optisch in diese Kategorie fällt, lässt sich vorab mit dem Dachmoos-Befund-Wizard einschätzen, der den Zustand der Oberfläche systematisch abfragt, ohne dass du dafür aufs Dach steigen müsstest.
Schadenminderung und Anzeigepflicht: was das VVG dazu vorgibt
Unabhängig von der Erstattungsform knüpft das Versicherungsvertragsgesetz (VVG) deinen Anspruch an Mitwirkungspflichten. Nach §82 VVG bist du zur Schadenminderung verpflichtet: Bei einem aufgerissenen Dach musst du im Rahmen des Zumutbaren Folgeschäden abwenden, etwa durch eine provisorische Notabdeckung, damit kein Regenwasser ins Gebäude läuft. Diese Notmaßnahme darfst du in Auftrag geben, ohne die endgültige Reparaturfreigabe abzuwarten, selbst aufs Dach steigen musst und sollst du dafür nicht.
Nach §30 VVG gilt zudem eine Anzeigepflicht: Den Schaden musst du dem Versicherer unverzüglich melden, nachdem du davon erfahren hast. Verstöße gegen Obliegenheiten regelt §28 VVG, werden vereinbarte Pflichten grob fahrlässig oder vorsätzlich verletzt, kann der Versicherer die Leistung kürzen oder im Extremfall verweigern. Diese Paragraphen sind allgemeine gesetzliche Vorgaben und ersetzen nicht den Blick in deine individuellen Vertragsbedingungen, in denen die Pflichten konkretisiert werden.
Beispielrechnung: Zeitwert gegen gleitenden Neuwert
Wie groß die Spanne im Ernstfall wird, zeigt eine einfache Rechnung. Angenommen, ein Hagelschlag zerstört die Eindeckung eines 25 Jahre alten Satteldachs, und die fachgerechte Neueindeckung kostet heute 24.000 Euro inklusive Gerüst und Entsorgung. Bei einer üblichen Nutzungsdauer der Deckung von rund 50 Jahren als Richtwert hat sie nach 25 Jahren etwa die Hälfte ihres Werts abgebaut. Eine reine Zeitwertpolice erstattet dann grob die Hälfte, also etwa 12.000 Euro. Die andere Hälfte müsstest du selbst tragen.
Beim gleitenden Neuwert dagegen bekommst du die vollen 24.000 Euro erstattet, sofern du die Wiederherstellung fristgerecht nachweist und die Eindeckung vor dem Schaden nicht bereits über der vertraglichen Verschleißgrenze lag. Die Differenz von rund 12.000 Euro ist exakt der Betrag, der an einem einzigen Wort in deiner Police hängt. Diese Zahlen sind Richtwerte zur Veranschaulichung, die tatsächliche Berechnung richtet sich nach dem konkreten Alterswertabschlag und den Bedingungen deines Vertrags.
Welche Gefahren der Vertrag überhaupt abdeckt
Die Erstattungsform regelt das Wie der Auszahlung, das Ob hängt davon ab, ob die Schadensursache überhaupt versichert ist. Eine Wohngebäudeversicherung deckt typischerweise Sturm ab Windstärke 8, ein in der Versicherungspraxis verbreiteter Industrie-Standard, kein gesetzlicher Schwellenwert, und Hagel, dessen Intensität sich an Skalen wie der TORRO-Hagelskala einordnen lässt. Schäden durch Schneedruck, Starkregen oder Rückstau sind oft nur über zusätzliche Elementarbausteine gedeckt, die nicht in jeder Police enthalten sind.
Für das Dach heißt das: Prüfe nicht nur die Erstattungsform, sondern auch, gegen welche Naturgefahren du versichert bist. Ein gleitender Neuwertvertrag nützt wenig, wenn ausgerechnet die in deiner Region häufige Gefahr, etwa Schneelast im Voralpenland oder Überschwemmung in Flussnähe, gar nicht eingeschlossen ist. Welche Leistungsbausteine verschiedene Tarife bieten, lässt sich neutral über den Wohngebäudeversicherung-Vergleich gegenüberstellen, ohne dass ein einzelner Anbieter bewertet wird.
So findest du die Entschädigungsform in deiner Police
Der entscheidende Passus steht selten auf dem Deckblatt, sondern in den Allgemeinen Wohngebäude-Versicherungsbedingungen. Suche nach den Stichworten Entschädigungsberechnung, Ersatzleistung oder Wiederherstellung. Steht dort gleitender Neuwert und ein Hinweis auf Wert 1914 und gleitenden Neuwertfaktor, bist du in der Standardvariante. Taucht der Begriff Zeitwert als Berechnungsgrundlage auf, solltest du genauer hinsehen, dann zahlt der Vertrag altersabhängig. Im Zweifel hilft eine kurze Nachfrage beim Versicherer, der die maßgebliche Klausel benennen kann.
Tabellarisch lassen sich die drei Formen so gegenüberstellen:
| Form | Erstattung | Altersabschlag | Typisch bei |
|---|---|---|---|
| Zeitwert | aktueller Restwert | ja, jährlich | alte/günstige Verträge |
| Neuwert | heutige Wiederherstellung | nein | feste Summe |
| gleitender Neuwert | indexierte Wiederherstellung | nein | heutiger Standard |
Stimmt die Entschädigungsform und ist ein Unterversicherungsverzicht enthalten, bist du beim Dach gut aufgestellt. Wer Verträge sachlich gegenüberstellen will, findet im Wohngebäudeversicherung-Vergleich eine neutrale Übersicht der Leistungsmerkmale, ohne Wertung einzelner Anbieter. Mehr zur Schadenabwicklung am Dach bündelt das Versicherungs-Befund.
Bevor der Schaden kommt: drei Punkte prüfen
Drei Angaben entscheiden, ob die Neuwertzusage im Ernstfall hält. Erstens: Ist die gemeldete Wohnfläche aktuell, inklusive ausgebautem Dachgeschoss und Anbauten? Zweitens: Steht in den Bedingungen gleitender Neuwert und nicht Zeitwert? Drittens: Gibt es einen Unterversicherungsverzicht? Wer alle drei Punkte abhaken kann, muss bei einem Dachschaden nicht um die Erstattung der Neueindeckung bangen, vorausgesetzt, der Schaden wird unverzüglich gemeldet, der Folgeschaden gemindert und die Wiederherstellung fristgerecht nachgewiesen. Diese vier Schritte zusammen machen den Unterschied zwischen einer reibungslosen Abwicklung und einer gekürzten Auszahlung.
Passendes Tool
Beweissicherungs-Wizard
Schäden lückenlos dokumentieren, der entscheidende Schritt vor der Meldung.
Tool öffnen →